
Atualizado em 9 min de leitura
Reforma tributária 2027: o que muda para a sua empresa
Reforma tributária 2027 explicada para quem tem CNPJ: o que muda para MEI, Simples Nacional e Lucro Presumido, e a escolha entre DAS e regime regular.
Você tem CNPJ e ouviu que a reforma tributária começa a valer em 2027. A dúvida é simples: vou pagar mais imposto? Preciso fazer alguma coisa?
Este texto é para quem é MEI ou tem empresa no Simples Nacional ou no Lucro Presumido. Em poucos minutos você vai entender o que muda, quando muda e qual é a única decisão que talvez precise tomar. No fim há uma lista de perguntas para levar ao contador.
O conteúdo é educativo. Parte das regras ainda está sendo detalhada, e a base legal é a Emenda Constitucional 132/2023 e a Lei Complementar 214/2025.
O que é a reforma, em um minuto?
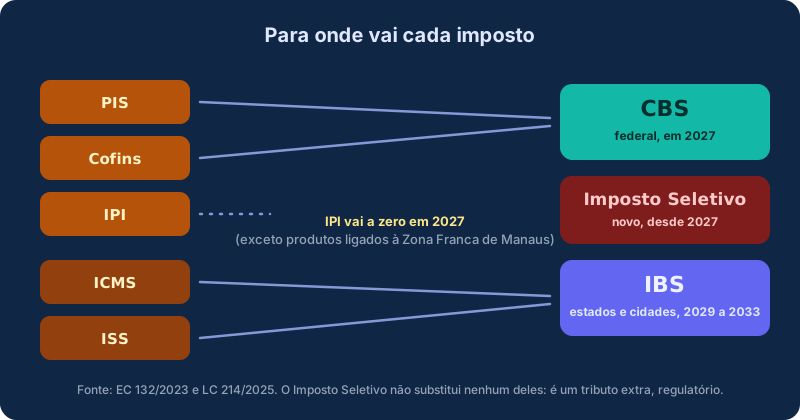
Todo produto ou serviço vendido no Brasil carrega impostos no preço. Hoje são cinco: PIS, Cofins e IPI (do governo federal), ICMS (dos estados) e ISS (das cidades).
A reforma troca esses cinco por dois impostos novos:
- CBS: do governo federal. Entra no lugar do PIS e da Cofins.
- IBS: dos estados e das cidades. Entra no lugar do ICMS e do ISS.
O IPI cai a zero em 2027 para quase tudo (a exceção são produtos ligados à Zona Franca de Manaus). Também nasce o Imposto Seletivo, cobrado a mais sobre produtos que fazem mal à saúde ou ao meio ambiente, como cigarro e bebida alcoólica. Ele não afeta a maioria dos serviços.
Quando isso começa a valer?
A troca é feita aos poucos, de 2026 a 2033. Para quem presta serviço, o imposto que mais pesa hoje é o ISS, e ele só acaba em 2033.
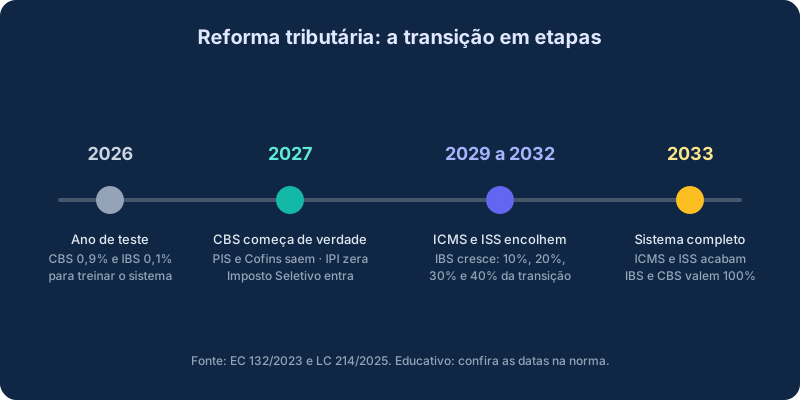
| Ano | O que acontece |
|---|---|
| 2026 | Ano de teste. As notas mostram CBS de 0,9% e IBS de 0,1%, mas a empresa que cumpre as obrigações de informar não precisa pagar esses valores |
| 2027 e 2028 | A CBS começa de verdade. PIS e Cofins acabam. O IBS continua em 0,1% |
| 2029 a 2032 | ICMS e ISS diminuem um pouco a cada ano, e o IBS cresce no lugar deles |
| 2033 | ICMS e ISS deixam de existir. Só ficam CBS e IBS |
O que muda para o meu tipo de empresa?
Sou MEI
Quase nada muda no dia a dia. Você continua pagando o DAS (o boleto mensal de valor fixo), e os impostos novos já vêm dentro dele (LC 123, alterada pela LC 227/2026). Fique de olho no valor do boleto e nas regras de nota fiscal para o MEI, que ainda estão sendo definidas.
Tenho empresa no Simples Nacional
O Simples continua existindo e você não é obrigado a sair dele. A CBS e o IBS passam a vir dentro do DAS, como já acontece com os outros impostos.
A novidade é que você ganha uma escolha: continuar pagando tudo no DAS ou pagar a CBS e o IBS por fora, do mesmo jeito que as empresas grandes pagam. A próxima seção explica quando isso faz diferença.
Estou no Lucro Presumido
Você paga CBS e IBS pelas regras normais, as mesmas das empresas grandes (LC 214/2025, art. 41, § 1º). Hoje, PIS e Cofins somam 3,65% do faturamento na maioria dos casos. Em 2027 eles acabam e a CBS entra no lugar. O imposto de renda da empresa (IRPJ) e a CSLL continuam como estão. Vale revisar seus preços e refazer a comparação com o Simples.
Nos três casos, a nota fiscal ganha campos novos para CBS e IBS. Os prazos mudam conforme o tipo de empresa, então pergunte ao contador ou ao sistema que você usa para emitir notas.
A escolha de quem está no Simples: DAS ou regras normais?
Para entender a escolha, você precisa de um conceito só: o crédito.
O que é crédito?
No modelo novo, uma empresa grande desconta do imposto que deve o imposto que já veio embutido nas compras dela. Esse desconto se chama crédito.
Exemplo: uma empresa contrata o seu serviço. Se a sua nota carrega R$ 1.000 de CBS e IBS, ela paga R$ 1.000 a menos de imposto no fim do mês. Quanto mais imposto a sua nota carrega, maior o desconto para ela.
As duas opções
Opção 1: continuar pagando tudo no DAS. É o caminho mais simples. O problema é que, dentro do DAS, a parte de CBS e IBS é pequena. Então o seu cliente ganha um desconto pequeno. Além disso, você não pode descontar o imposto que pagou nas suas próprias compras.
Opção 2: pagar CBS e IBS pelas regras normais. A lei chama isso de "regime regular" (LC 214/2025, art. 41, § 3º). O resto dos impostos continua no Simples. Nesse caso a sua nota carrega o imposto cheio, e o cliente ganha o desconto cheio. Você também passa a descontar o imposto das suas compras (software, equipamentos, serviços que contrata). Em troca, você paga mais imposto e tem mais burocracia.
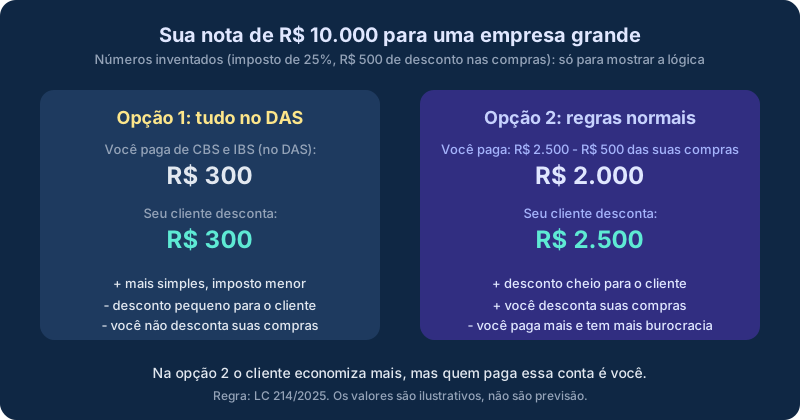
Os números do desenho são inventados, só para mostrar a lógica. Numa nota de R$ 10.000:
- No DAS: você paga R$ 300 de CBS e IBS, e o cliente desconta R$ 300.
- Nas regras normais: a nota carrega R$ 2.500 de imposto. Você desconta R$ 500 das suas compras e paga R$ 2.000. O cliente desconta R$ 2.500.
Ou seja: na opção 2 o seu cliente economiza mais, mas quem paga essa conta é você.
Como saber qual vale a pena?
Olhe para quem compra de você:
- Seus clientes são empresas grandes? Elas usam crédito. Podem preferir um fornecedor que dê o desconto cheio, ou aceitar pagar um preço maior por isso. Aqui a opção 2 pode compensar.
- Seus clientes são pessoas físicas, MEIs ou empresas do Simples? Eles não usam crédito. Para eles tanto faz, então a opção 1 tende a ser melhor.
Isso é um raciocínio geral, não uma recomendação. Peça ao contador para fazer a conta com os seus números. E atenção: em alguns casos a lei não deixa voltar atrás logo depois, por exemplo se você já recebeu devolução de créditos no ano ou no ano anterior (art. 41, § 5º). Não é uma escolha para fazer no impulso.
Preciso mexer no preço ou nos contratos?
Se você presta serviço para empresas, o assunto pode aparecer na negociação:
- o cliente pode pedir que você escolha a opção 2, porque o desconto dele aumenta;
- contratos longos, que passam por 2027 e pelos anos seguintes, podem precisar de uma cláusula dizendo o que acontece com o preço se o imposto mudar;
- o seu preço de hoje já tem imposto embutido. Antes de dar desconto ou aumentar, descubra quanto você vai pagar no modelo novo.
O que não muda?
- Imposto de renda: o da pessoa física e o da empresa ficam fora desta reforma.
- INSS: as contribuições sobre salário e pró-labore também ficam fora.
- Serviço para o exterior: exportação de serviço não paga CBS nem IBS (LC 214/2025, art. 79). Vale quando o cliente mora fora do Brasil e usa o serviço lá (art. 80). É uma boa notícia para quem recebe em dólar, mas confirme com o contador se o seu caso se encaixa.
- Fator R: a regra muda em 2027, mas por outra norma, a Resolução CGSN 190/2026. O guia O que é Fator R para dev PJ avisa sobre isso, e a calculadora de Fator R ainda usa as regras de 2026.
Para ver quanto sobra para você hoje, use o comparativo CLT vs PJ.
E para quem compra, o que muda?
Um resumo rápido, porque é o que o seu cliente final vai sentir:
- Comida básica sem os impostos novos: arroz, feijão, leite, carnes, café, pão francês e outros itens da Cesta Básica Nacional.
- Imposto menor em alguns serviços: desconto de 60% para parte dos serviços de saúde e educação. E desconto de 30% para 18 profissões com conselho profissional, como advogados, contadores e engenheiros, se cumprirem as exigências da lei (art. 127).
- Dinheiro de volta para famílias de baixa renda: quem está no CadÚnico e tem renda de até meio salário mínimo por pessoa recebe de volta parte do imposto, o chamado cashback. A devolução é maior em gás de botijão, luz, água e telefone (art. 118 da LC 214/2025).
- Imposto maior no que faz mal: o Imposto Seletivo vale para cigarro, bebidas alcoólicas e açucaradas, veículos, barcos e aviões, minérios e apostas. O tamanho da cobrança ainda depende de outra lei.
Quanto vai ser o imposto novo?
Ainda não se sabe o valor final. O que existe em novembro de 2026:
- CBS: o Tribunal de Contas da União (TCU) calculou 11,3% para 2027. A lei manda tirar 0,1 ponto em 2027 e 2028 (art. 347), então a cobrança deve ficar perto de 11,2%.
- Prazo: o Senado tem até 15 de dezembro de 2026 para confirmar esse número.
- IBS: ainda não tem valor definido.
- Soma dos dois: as estimativas ficam entre 26,5% e 28%. A LC 214/2025 diz que, se a previsão para 2033 passar de 26,5%, o governo deve propor ao Congresso formas de baixar.
Lembre: esses percentuais são para quem paga pelas regras normais. No Simples e no MEI, o que vale é o DAS. E como são estimativas, não use esses números para fechar preço sem falar com o contador.
O que fazer agora?
- Perguntar ao contador se os seus clientes usam crédito e se vale simular a opção 2;
- Conferir se o seu sistema de nota fiscal já está pronto para os campos de CBS e IBS;
- Acompanhar a decisão do Senado sobre a CBS (até 15 de dezembro de 2026);
- Reler contratos longos e ver se falam de mudança de imposto;
- Se você recebe do exterior, confirmar se o seu serviço conta como exportação.
Aviso: este artigo é educativo e simplifica uma reforma complexa. Valores, prazos e regras de nota fiscal podem mudar. Ele não substitui o contador nem é aconselhamento profissional.
Fontes consultadas
As regras vêm da EC 132/2023, da LC 214/2025, da LC 123/2006 e da LC 227/2026, que colocou o IBS no DAS do MEI. Confira a versão em vigor antes de decidir. Os percentuais e prazos de 2027 vêm de matérias de imprensa: