
Atualizado em 11 min de leitura
Conta para Receber do Exterior: Guia para Dev PJ e Freelancer
Como receber em dólar de cliente do exterior sendo dev PJ: tipos de conta, spread, IOF, ISS no Simples e o que declarar.
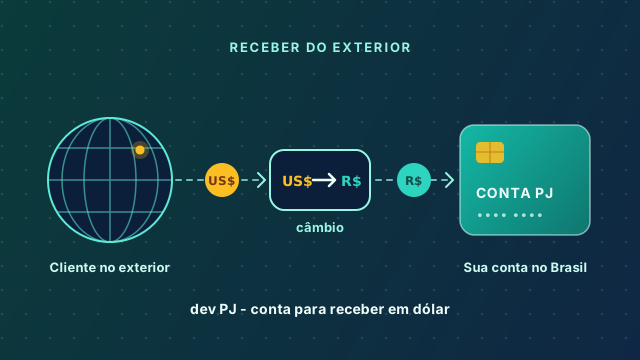
Fechou contrato com um cliente de fora e agora precisa decidir onde o dinheiro vai cair. Este texto é para dev e profissional de TI que atende clientes do exterior como PJ no Simples (ou está prestes a abrir o CNPJ). Você vai ver os caminhos possíveis, o que comparar além da "taxa", onde entram o IOF e o ISS (impostos) e o que declarar se o dinheiro ficar lá fora.
Conteúdo educativo. Câmbio e tributação mudam e dependem do seu caso. Confirme com um contador antes de assinar contrato ou abrir conta.
Receber como pessoa física ou como PJ?
Essa pergunta vem antes de escolher a conta. O que define o caminho é quem assina o contrato e quem emite a nota:
- Contrato com o seu CNPJ: a receita é da empresa. Você emite a nota de serviço, paga o imposto do regime (o DAS, no Simples) e retira o dinheiro como pró-labore (a "remuneração" do sócio) e distribuição de lucros.
- Contrato com o seu CPF: o rendimento é seu, como pessoa física, e entra no seu Imposto de Renda, sem passar por uma empresa.
Este guia trata do primeiro caso, que é o mais comum para quem quer faturar em dólar com previsibilidade. Se ainda está decidindo entre CLT e PJ, compare no comparativo CLT vs PJ antes de abrir o CNPJ. Se você é freelancer sem CNPJ, a conta e os impostos seguem as regras de pessoa física, que este guia não detalha: converse com um contador antes de receber o primeiro pagamento. Se você é MEI, confira com o contador se a sua atividade e o seu enquadramento permitem contratos com o exterior.
Quais são os caminhos para receber?
Há quatro formas de receber. Cada uma muda quem converte o dólar em reais e onde o saldo fica.
| Caminho | Como funciona | Ponto de atenção |
|---|---|---|
| Fintech de pagamentos internacionais | O cliente paga em dólar, a fintech converte e deposita em reais na conta da sua empresa | Compare o câmbio que ela usa, e não só a tarifa anunciada |
| Banco ou corretora de câmbio no Brasil | Você recebe uma transferência internacional na conta do banco, em reais ou em moeda estrangeira | Veja se o banco aceita receber em nome do CNPJ e qual finalidade (motivo da operação) será registrada |
| Plataforma de contratação (marketplace ou EOR, sigla de employer of record) | A plataforma recebe do cliente e repassa para você | Confirme quem é o contratante no contrato e quais taxas ela cobra no repasse |
| Conta no exterior | O cliente paga em uma conta lá fora, em seu nome ou no da empresa | Cria obrigações de declaração no Brasil (veja a seção sobre declarar) |
EOR é uma empresa intermediária que assina o contrato com você e recebe do cliente final, que fica no exterior. É assim que algumas empresas estrangeiras contratam pessoas no Brasil sem abrir uma empresa aqui, inclusive como empregado CLT. Nesse caso, você recebe salário em folha, e não como PJ. Se a proposta for como PJ, quem é o seu contratante no contrato muda a quem você emite a nota, então confirme isso com o contador antes de aceitar.
O Banco Central exige que o recebimento do exterior passe por uma instituição autorizada a operar em câmbio (Resolução BCB 277/2022, art. 13, que regulamenta a Lei 14.286/2021). Antes de abrir conta em uma fintech, confirme se ela é autorizada. A mesma norma (art. 46) permite que a receita de exportação entre em reais ou em moeda estrangeira, qualquer que seja a moeda do contrato, inclusive em uma conta mantida no exterior por uma instituição autorizada a operar em câmbio no País.
O que comparar além da tarifa?
A tarifa fixa é a parte que você vê. O custo que mais pesa costuma ser o spread: a diferença entre a cotação comercial (a "oficial" do dia) e a cotação que a instituição usa para converter o seu dinheiro. Veja um exemplo com números inventados, só para mostrar a conta:
| Item | Valor |
|---|---|
| Recebimento | US$ 5.000 |
| Cotação comercial do dia | R$ 5,00, ou R$ 25.000 |
| Cotação aplicada pela plataforma | R$ 4,90, ou R$ 24.500 |
| Spread | R$ 0,10 por dólar, ou 2% |
| Perda | R$ 500, mesmo sem tarifa nenhuma |
Antes de escolher, peça a simulação do valor líquido em reais para o mesmo valor em dólar nas duas ou três opções. Compare também:
- Câmbio efetivo (o que cai em reais de verdade, e não a promessa de "sem taxa").
- Tarifas de entrada, de conversão e de manutenção da conta.
- Prazo entre o cliente pagar e o dinheiro ficar disponível para você.
- Finalidade registrada da operação (exportação de serviços), porque ela muda o IOF.
- Comprovantes que a instituição emite, que o contador usa para conferir com a nota fiscal.
- Aceita CNPJ? Nem toda conta de pessoa física serve para receber em nome da empresa.
O IOF entra na conta?
O IOF é um imposto sobre operações de câmbio. Na entrada de dinheiro de exportação de serviços, a alíquota é zero. Está no art. 15-B, inciso I, do Decreto 6.306/2007. Para as demais entradas de câmbio, a alíquota é de 0,38%, então o motivo registrado da operação importa: se o câmbio for registrado com outra finalidade, o tratamento pode ser outro.
O IOF de câmbio mudou em 2025, e a validade dessas mudanças foi parar no Congresso e no Supremo. A alíquota zero para a entrada de receita de exportação de serviços não foi alterada. Para as demais operações, incluindo as saídas (como comprar moeda para pagar algo lá fora), confirme a alíquota vigente na data da operação.
E o ISS e o Simples Nacional?
Para quem presta serviço, há dois impostos a entender.
ISS. É o imposto da prefeitura sobre serviços. A LC 116/2003 diz, no art. 2º, I, que o ISS não incide sobre exportações de serviços. O parágrafo único traz a pegadinha: ficam de fora dessa regra os serviços desenvolvidos no Brasil cujo resultado seja usado aqui, mesmo que o pagamento venha de alguém no exterior. Para quem desenvolve software, a discussão costuma ser onde o resultado do trabalho é usado. Por isso, peça ao contador para avaliar o seu contrato, e não apenas o fato de o cliente morar fora.
Na prática. Minha contadora explicou que, para o meu caso, o ISS não incide sobre a exportação de serviços, mas precisei abrir um processo na minha prefeitura para ter esse tratamento reconhecido. Foi um pouco burocrático, mas funcionou.
Simples Nacional. A LC 123/2006 manda separar, na apuração, as receitas de exportação (art. 18, § 4º-A, IV). O tratamento de PIS, Cofins e ISS sobre essa receita depende de a operação ser enquadrada como exportação de serviços. Pelas respostas da Receita a consultas de contribuintes, costumam ser necessárias três coisas: o pagamento vem do exterior (o que se chama de ingresso de divisas), o resultado do serviço não é usado no Brasil e a receita é separada das demais no cálculo do DAS. O Fator R e o Anexo continuam valendo para o resto da conta. Se quiser entender essa parte, leia o guia de Fator R para dev PJ e simule na calculadora de Fator R e DAS.
Não use no seu planejamento uma alíquota "da internet" sem o contador confirmar o enquadramento. A diferença entre tratar a receita como exportação ou não pode ser grande.
Vale receber em dólar ou converter na hora?
Não há resposta única. Os dois lados:
- Converter na hora: você sabe quanto entra em reais e paga as contas da empresa sem surpresa. Em troca, aceita a cotação do dia, seja ela boa ou ruim.
- Manter em dólar: você escolhe quando converter e reduz o efeito de uma queda do dólar no mês do pagamento. Em troca, assume o risco de o dólar cair depois e paga o spread mais tarde, quando precisar de reais (que é a moeda dos impostos, do contador e das suas despesas).
Se os seus custos são em reais, converter o que você vai gastar nos próximos meses reduz o risco de faltar dinheiro em reais. O que sobrar como reserva é uma decisão sua, junto com o contador.
Como eu faço hoje. Meu cliente paga a minha empresa por uma plataforma de pagamentos no exterior, e eu uso outra, brasileira, para converter o dólar em reais e depositar na conta da empresa. Deixo o saque automático, porque tenho contas da empresa e pessoais com dia certo para pagar. O custo que eu tenho é uma tarifa em dólar por saque, que varia conforme o valor, e cerca de 1% sobre a cotação comercial na conversão.
Existem opções mais baratas, mas que podem levar até um dia útil para depositar; eu pago um pouco mais pela transferência automática. Também comparei com bancos digitais que oferecem conta em moeda estrangeira, e no meu caso a diferença de custo não compensava a troca. No primeiro pagamento, me surpreendi com a rapidez: achei que passar por duas plataformas demoraria, e tudo aconteceu rápido. As duas emitem a invoice automaticamente, o que ajuda na contabilidade. Isso é o que eu faço, não uma recomendação: taxas mudam e a conta de cada pessoa é diferente.
Posso deixar o dinheiro lá fora?
A norma de câmbio admite formas em que o dinheiro fica em conta no exterior. O que muda é a obrigação de declarar. Para pessoa física, a regra está na Lei 14.754/2023:
- Pessoa física, conta sem rendimento: se o dinheiro fica parado em uma conta de banco no exterior, sem render juros, a alta ou a queda do dólar não gera Imposto de Renda, desde que o banco seja reconhecido e autorizado a funcionar no país dele (art. 2º, § 3º, da Lei 14.754/2023). O limite de US$ 5.000 por ano vale para dinheiro em espécie, e não para conta. Mesmo assim, o saldo entra na declaração de bens e direitos, e o programa da Receita indica onde lançar.
- Pessoa física, conta ou aplicação que rende: o rendimento paga 15% de Imposto de Renda sobre o total do ano, sem deduções, calculado na declaração anual e separado dos seus outros rendimentos.
- Banco Central: se você juntar mais de US$ 1 milhão em ativos lá fora (somando tudo, não só a conta de recebimento), entra na história a Declaração de Capitais Brasileiros no Exterior (CBE), regulada pela Resolução BCB 279/2022. Se esse é o seu problema, parabéns! 🤑 Confira o critério e o prazo no site do Banco Central. Se não é, siga em frente.
A Lei 14.754/2023 trata de pessoa física e não se aplica à empresa.
Se a conta for da empresa, o contador cuida disso na contabilidade da empresa e precisa saber que o dinheiro existe e onde está. Avise-o antes de abrir a conta, e não depois.
Do caixa da empresa para o seu bolso
Mesmo com o dólar convertido, o dinheiro ainda é da empresa. Para usá-lo, você passa pelo pró-labore (com INSS e Imposto de Renda) e pela distribuição de lucros. Antes de gastar o que entrou, separe uma reserva para impostos, férias e 13º, como mostra o artigo sobre quanto guardar de 13º e férias sendo PJ. Para saber quanto cobrar para a conta fechar, use a calculadora de preço por hora.
Checklist antes de abrir a conta
- Confirme com o contador quem assina o contrato (CPF ou CNPJ) e como a nota será emitida.
- Verifique se a instituição é autorizada a operar em câmbio pelo Banco Central.
- Peça simulação do valor líquido em reais para o mesmo valor em dólar em duas ou três opções.
- Confirme a finalidade que será registrada (exportação de serviços) e como fica o IOF.
- Pergunte quais comprovantes a instituição emite para o contador.
- Se for deixar saldo no exterior, combine com o contador como declarar.
- Guarde o contrato, as faturas e os comprovantes de câmbio por, no mínimo, o prazo que o contador indicar.
Próximo passo
Calcule o seu preço por hora já considerando impostos e spread na calculadora freelancer e compare com o seu CLT no comparativo CLT vs PJ. Se ainda está procurando o cliente, veja onde buscar vagas no artigo sobre trabalho remoto no exterior e faturar em dólar.
Este conteúdo é educativo e não substitui contador nem o regulamento do Banco Central e da Receita Federal.