
Atualizado em 6 min de leitura
Quitar Dívida ou Investir? Guia para Dev PJ
Quitar dívida ou investir? Compare o custo da dívida com o retorno líquido do investimento e veja por que o rotativo quase sempre vem primeiro. Simule grátis.
Quem trabalha como PJ ou freelancer de TI costuma enfrentar dois problemas ao mesmo tempo. A renda muda de um mês para o outro e, muitas vezes, há uma dívida em aberto, como a fatura do cartão ou o cheque especial. Os dois cobram juros muito altos. Quando sobra algum dinheiro, surge a dúvida: pagar a dívida ou investir? Não existe resposta única.
Este texto mostra como fazer essa comparação com números e traz uma regra simples para decidir.
A pergunta certa
Compare duas coisas, mês a mês:
- Quanto a dívida custa: os juros cobrados sobre o que ficou em aberto.
- Quanto o investimento rende de verdade: o ganho que sobra depois do imposto e das taxas.
Se a dívida custa mais do que o investimento rende, pagar a dívida costuma ser a melhor escolha.
O que decide é a taxa, em porcentagem. O valor em reais só aparece no fim da conta.
Um exemplo com números inventados
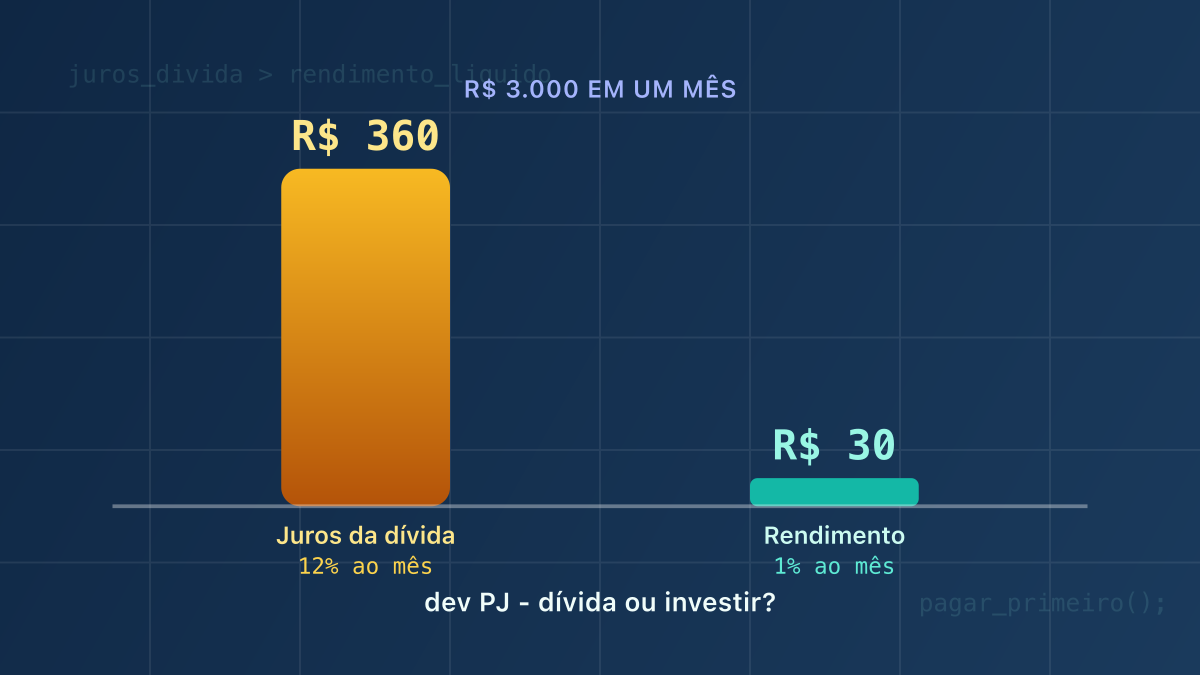
Imagine uma fatura do cartão de R$ 3.000,00 que ficou em aberto por um mês. Os juros são de 12% ao mês (esse percentual serve só para fazer a conta, e não é a taxa de nenhum banco).
- Juros do mês: R$ 360,00.
- Outros custos: o IOF (imposto cobrado sobre empréstimos e crédito) e as tarifas também pesam, mas não entram nesta conta.
Agora imagine que os mesmos R$ 3.000,00 estivessem num investimento que rende 1% ao mês, antes de impostos. O ganho seria de R$ 30,00. Mesmo descontando o imposto sobre o rendimento, a diferença para os R$ 360,00 de juros é enorme. Nesse caso, vale mais pagar a dívida.
Quando a conta muda
Investir pode fazer sentido quando a dívida tem juros menores do que o investimento rende depois dos impostos. Nem toda dívida é ruim. Alguns exemplos:
- Um financiamento ou um empréstimo consignado (descontado direto da folha ou do benefício) com juros bem menores que a renda fixa.
- Uma parcela sem juros, em uma compra sem acréscimo.
- Uma dívida com juros baixos que pode ser paga antes do prazo sem multa, então você escolhe quando quitar.
Mesmo assim, o investimento precisa ser fácil de resgatar (tirar o dinheiro quando precisar) e ter um risco compatível com a sua situação. O imposto, o prazo de resgate e a taxa de administração também contam. Se alguém promete um rendimento alto sem explicar esses pontos, desconfie.
Por que a reserva de emergência vem antes
Como PJ, a renda depende de contratos e não tem 13º, férias nem FGTS para amparar uma queda. Por isso, a reserva de emergência costuma precisar ser maior do que a de quem é CLT. Sem ela, qualquer imprevisto vira nova dívida, quase sempre no cartão ou no cheque especial, e é difícil sair desse ciclo.
Assim, a ordem mais comum é:
- Pagar as dívidas de juros altos, como o rotativo do cartão (o crédito automático quando você não paga a fatura inteira) e o cheque especial. Elas costumam crescer mais rápido do que os investimentos de renda fixa comuns.
- Montar uma reserva que cubra as suas despesas fixas por um tempo que você considere seguro.
- Investir o que sobrar, com o prazo e o risco que fazem sentido para você.
Essa ordem não é uma regra fixa. Cada caso pede as suas contas. Se a dívida tem juros baixos e você ainda não tem reserva, pode fazer mais sentido o contrário. Faça as duas contas e decida com os números na mão.
Como usar o simulador
No simulador de dívidas, você informa o saldo, a taxa mensal do contrato e quanto consegue pagar por mês. A ferramenta mostra em quantos meses a dívida acaba e quanto você paga de juros e de imposto.
Depois, use a calculadora de juros compostos para ver quanto o mesmo valor renderia num investimento, com aportes mensais e a taxa que você espera.
Antes de comparar, desconte do investimento o imposto e as taxas do produto. A calculadora usa a taxa que você digitar, então informe uma taxa que já seja o que sobra (líquida).
Se você é PJ e quer saber quanto do que fatura sobra de fato, o artigo sobre como migrar de CLT para PJ mostra os custos que entram na conta além do valor bruto.
Este texto é educativo e os cálculos são aproximados. Ele não substitui a orientação de um contador ou de um consultor financeiro, nem a leitura do contrato e do CET (Custo Efetivo Total, que soma juros, tarifas e impostos) informado pelo banco.
Para quem quer os detalhes técnicos (opcional)
O IOF é regulado pelo Decreto 6.306/2007. O art. 7º desse decreto define a base de cálculo de cada tipo de crédito, e o simulador usa essas regras. No rotativo, ele usa:
- 0,0082% ao dia sobre o saldo devedor (o que você deve), considerando 30 dias por mês (art. 7º, I, "a", item 2).
- Um adicional de 0,38% sobre os juros do mês. O § 15 do art. 7º cria esse adicional, e o § 16 diz como ele incide no rotativo.
O simulador também para de cobrar IOF quando o imposto chega a 100% do valor inicial. Esse limite é uma escolha nossa, e não está na lei.
Em 2025, decretos do governo mudaram alíquotas do IOF, o Congresso sustou esses decretos (Decreto Legislativo 176/2025) e a disputa foi parar no STF (ADC 96). Para pessoa física, o adicional de 0,38% usado aqui é o mesmo nas versões antes e depois dessas mudanças, mas o tema pode mudar. Antes de decidir com base na conta, confira o texto atual do Decreto 6.306/2007 no site do Planalto.
Se a dívida está no CNPJ (da empresa), o IOF pode ser outro, porque a regra para pessoa jurídica é diferente.
Para levar
- Compare o custo da dívida com o retorno líquido do investimento.
- Cartão rotativo e cheque especial quase sempre devem ser pagos primeiro.
- Como PJ, mantenha uma reserva antes de investir o excedente.
- Use o CET do contrato, e não só a taxa que aparece na propaganda.